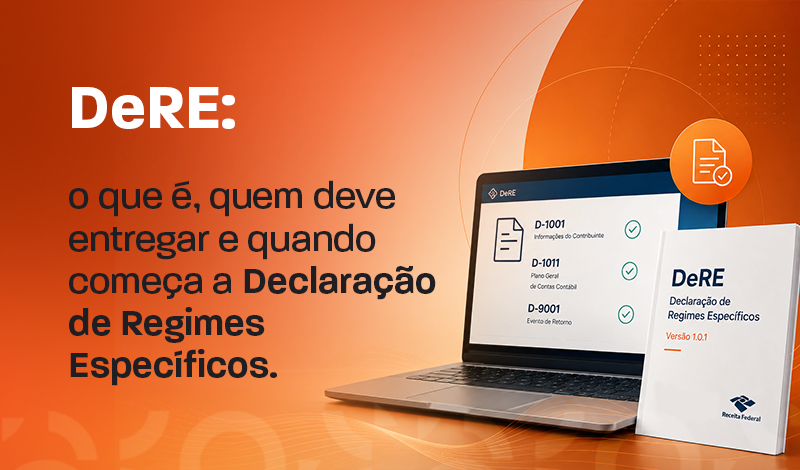
A DeRE (Declaração de Regimes Específicos) é uma nova obrigação relacionada à Reforma Tributária do Consumo. Ela foi criada para registrar informações fiscais e contábeis e apoiar a apuração do IBS e da CBS nos setores sujeitos à declaração.
No entanto, a DeRE não será uma obrigação para todas as empresas. Sua aplicação está direcionada a determinadas atividades, como serviços financeiros, planos de assistência à saúde e concursos de prognósticos. 03141320-01-manual-usuario-dere…
Além disso, a obrigação possui uma dinâmica própria. Em vez de uma declaração única preenchida no fim do mês, a DeRE funciona por meio da transmissão de diferentes eventos.
Neste artigo, entenda o que é a DeRE, quem precisa entregar, quando começam as entregas e quais são os principais pontos de atenção para os contadores.
O que é DeRE?
DeRE significa Declaração de Regimes Específicos.
Segundo o Manual de Orientação do Usuário, ela é um documento fiscal eletrônico utilizado para registrar dados e aferir débitos e créditos referentes aos regimes específicos da CBS, do IBS e, quando aplicável, do Imposto Seletivo (IS).
A declaração atende setores em que a tributação possui características específicas. Em algumas dessas atividades, por exemplo, a base de cálculo é determinada por margem, considerando receitas tributáveis e deduções previstas em lei, em vez de simplesmente considerar cada transação de forma individual.
Por isso, a DeRE reúne informações contábeis, fiscais e transacionais que serão utilizadas na apuração.
Entre suas funções, estão a formação das bases de cálculo dos tributos, a identificação de informações necessárias à apropriação de créditos pelos adquirentes e a distribuição do IBS conforme o destino.
A DeRE é uma obrigação acessória?
Sim. A declaração é uma obrigação acessória e formaliza a escrituração contábil-fiscal das operações relacionadas aos regimes específicos, e as informações declaradas possuem efeitos tributários.
Os valores informados possuem caráter declaratório e constituem confissão dos valores devidos de IBS, CBS e IS registrados na obrigação. A transmissão também exige assinatura digital do contribuinte ou procurador por certificado ICP-Brasil.
Ou seja, não se trata apenas de enviar informações ao Fisco. A qualidade da escrituração e das parametrizações que dão origem aos dados tem um maior impacto sobre a apuração.
Quem deve entregar a DeRE?
Essa é uma das principais dúvidas sobre a nova declaração.
A obrigatoriedade alcança contribuintes que fornecem determinados serviços previstos na Lei Complementar nº 214/2025. Entre eles estão:
- Serviços financeiros;
- Serviços remunerados por determinadas tarifas e comissões;
- Determinados serviços relacionados a instrumentos de pagamento;
- Planos de assistência à saúde;
- Planos de assistência funerária;
- Planos de assistência à saúde de animais domésticos;
- Concursos de prognósticos.
Além disso, ato administrativo conjunto do Comitê Gestor do IBS (CGIBS) e da Receita Federal poderá estabelecer outros fornecimentos sujeitos à obrigação.
Todo regime específico precisa entregar a DeRE?
Não.
Esse cuidado é importante porque a existência de um regime específico de IBS e CBS não significa automaticamente que o contribuinte estará obrigado à DeRE.
A obrigatoriedade precisa ser analisada de acordo com as atividades expressamente abrangidas pela declaração e com as regras aplicáveis ao contribuinte.
Portanto, para o contador, o primeiro passo não deve ser presumir a obrigatoriedade apenas pelo segmento do cliente. É necessário verificar o enquadramento conforme as regras oficiais da DeRE.
Quem está dispensado da DeRE?
Entre as situações de dispensa estão: determinados consultores e assessores de investimento, corretores e intermediários, correspondentes bancários, optantes pelo Simples Nacional, MEIs e determinadas pessoas físicas. Cada hipótese, porém, possui condições próprias que precisam ser observadas.
No caso do Simples Nacional, por exemplo, existem exceções.
A ME ou EPP optante pelo Simples passa a estar obrigada quando optar por apurar IBS e CBS pelo regime regular ou quando exceder o sublimite de receita bruta previsto na legislação.
Por isso, casos específicos de obrigatoriedade ou dispensa devem ser confirmados diretamente na documentação oficial.
A DeRE é entregue por estabelecimento?
Não. A lógica da DeRE considera a raiz do CNPJ, formada pelos oito primeiros dígitos.
Assim, o contribuinte apresenta uma única declaração, consolidando a escrituração da matriz e das filiais pertencentes à mesma raiz de CNPJ.
Esse ponto merece atenção dos escritórios que atendem grupos com vários estabelecimentos, porque as informações precisam chegar à declaração de maneira consolidada.
Quando começa a entrega da DeRE?
O início da DeRE ocorre em etapas.
A documentação disponibilizada indica outubro de 2026 como a primeira competência operacional da obrigação. Antes dos eventos periódicos, o contribuinte precisa preparar e transmitir os eventos de tabela necessários ao funcionamento da escrituração.
Entre eles estão:
- D-1001 – Informações do Contribuinte: reúne informações de identificação e caracterização do contribuinte.
- D-1011 – Plano Geral de Contas Comentado (PGCC): relaciona a estrutura contábil do contribuinte às referências e aos tratamentos tributários utilizados pela DeRE.
Esses eventos funcionam como pré-requisitos. Eventos de tabela vigentes são necessários para a recepção dos eventos periódicos e para a aferição dos débitos.
Qual é o prazo mensal da DeRE?
Os eventos periódicos mensais devem ser transmitidos até o dia 15 do mês seguinte à competência.
Um detalhe merece atenção: na versão 1.3.0 do Manual de Orientação, o prazo é definido como improrrogável. Portanto, ele permanece no dia 15 mesmo quando a data recair em sábado, domingo ou feriado. 03141320-01-manual-usuario-dere…
Para a competência de outubro de 2026, portanto, o marco de entrega dos eventos mensais é 15 de novembro de 2026.
Atenção: documentos preparatórios ou versões anteriores podem trazer orientações diferentes sobre dias não úteis. Para cumprimento da obrigação, deve-se observar sempre a versão vigente do Manual de Orientação e dos atos oficiais.
Como funciona a entrega da DeRE?
A DeRE não funciona como uma declaração convencional em que todas as informações são reunidas em um único arquivo enviado ao final do mês.
A escrituração ocorre por meio de múltiplos eventos eletrônicos em formato XML, transmitidos de forma coordenada. 03141320-01-manual-usuario-dere…
De maneira simplificada, existem eventos destinados a cadastrar informações do contribuinte, registrar dados mensais, detalhar determinadas operações, realizar o fechamento da competência e retornar os resultados do processamento.
Para o preenchimento de campos, regras de precedência, códigos, leiautes XML, validações e demais especificações operacionais, a orientação é consultar o Manual de Orientação do Usuário, os leiautes e os anexos técnicos oficiais da DeRE
O que os escritórios contábeis precisam observar sobre a DeRE?
Para os contadores, o primeiro movimento deve ser identificar quais clientes estão efetivamente sujeitos à declaração.
A partir daí, vale revisar antecipadamente a estrutura das informações que alimentarão a obrigação. Isso inclui o plano de contas, a consolidação entre matriz e filiais, os tratamentos tributários das contas e os dados necessários aos eventos aplicáveis.
Também é importante verificar se os sistemas utilizados estão preparados para gerar e transmitir os eventos, já que a DeRE possui uma estrutura própria e diferentes dependências entre eles.
Nesse cenário, não vale esperar o primeiro fechamento para descobrir inconsistências de cadastro, contabilização ou parametrização. Como os eventos de tabela funcionam como pré-requisitos dos eventos periódicos, a preparação começa antes da primeira entrega mensal.
Para regras específicas de cada evento, leiautes, códigos, validações, arquivos XML e situações particulares de enquadramento, consulte sempre a versão mais recente da documentação técnica oficial da DeRE, publicada pela Receita Federal e pelo Comitê Gestor do IBS.
DeRe no sistema Questor
Já possível fazer os cadastros e configurações necessários para a geração dos eventos da DeRe nos sistemas Questor através do menu disponível na Área de Trabalho da Reforma Tributária. Confira nas documentações abaixo:
- Questor Cloud: https://docs.questor.com.br/pt-br/Produtos/Gest%C3%A3oCont%C3%A1bilCloud/Fiscal/Reforma-Tributaria/Area-de-Trabalho-Reforma-Tribut%C3%A1ria/DeRE
- Gestão Contábil: https://docs.questor.com.br/pt-br/Produtos/Gest%C3%A3oCont%C3%A1bil/Fiscal/Reforma-Tributaria/Area-de-Trabalho-Reforma-Tribut%C3%A1ria/DeRE
FAQ: Principais dúvidas sobre a DeRE
O que significa DeRE?
DeRE significa Declaração de Regimes Específicos. É o documento fiscal eletrônico utilizado para registrar informações relacionadas à apuração de IBS, CBS e, quando aplicável, IS em determinados regimes específicos.
Quem precisa entregar a DeRE?
A obrigação alcança atividades definidas na regulamentação, incluindo serviços financeiros, planos de assistência à saúde, planos funerários, planos de saúde animal e concursos de prognósticos. Existem exceções e dispensas que devem ser verificadas individualmente.
Quando começa a DeRE?
A primeira competência operacional prevista é outubro de 2026. Os eventos de tabela precisam anteceder os eventos periódicos.
Qual é o prazo da DeRE?
Os eventos periódicos mensais devem ser transmitidos até o dia 15 do mês subsequente à competência. Conforme o Manual versão 1.3.0, esse prazo não é prorrogado quando cai em dia não útil.
A DeRE é entregue por filial?
Não. A declaração segue a raiz do CNPJ e consolida matriz e filiais.
Toda empresa do Simples Nacional está dispensada?
Não. Existem situações em que optantes pelo Simples ficam obrigados, como na opção pela apuração de IBS e CBS pelo regime regular ou no excesso do sublimite previsto na legislação. 03141320-01-manual-usuario-dere…
A DeRE substitui todas as notas fiscais?
Não. A dispensa está vinculada às operações especificamente abrangidas pela DeRE. Outras operações podem continuar exigindo documento fiscal próprio.